 深圳汽车网
同样是卖纯电车到泰国,有没有一座本地工厂,决定了2027年之后要不要按35%缴消费税。泰国的新税制把“税率”和“产能”绑在一起,中国车企因此被清晰地分成两个阵营。
阵营一:本地造车,主力不受影响
比亚迪、上汽MG、长城、长安、奇瑞、埃安属于这一侧。它们的工厂已在罗勇、春武里落地,主力走量车型全部本地CKD生产,消费税上调不触及这些车。受影响的只是腾势、阿维塔等高端子品牌的进口部分,以及新导入车型的初期批次,配额机制给这些车留了进口通道。
但日子并不轻松。配额细则、零部件价值核算规则尚未完全公布,泰国本地配套供应链的成本高于国内,毛利会被持续挤压。政策的长效作用是推动它们把零部件本地化率提上去,把泰国工厂经营成面向东盟多国的出口枢纽。这一步做成了,税改反而是加分项。
阵营二:纯进口,先建厂或者先让位
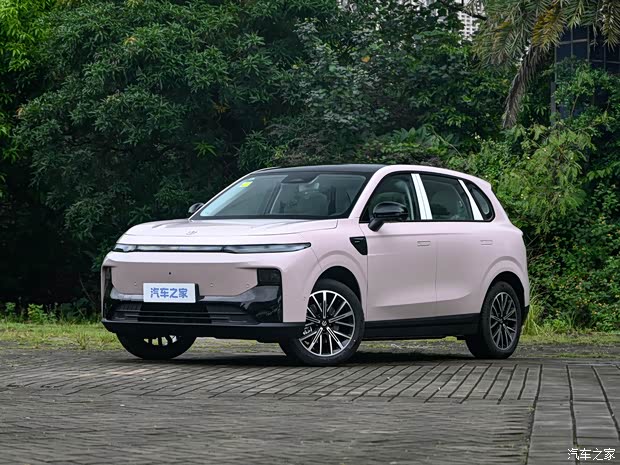
小鹏、零跑、吉利、蔚来这一侧,泰国还没有投产,卖车靠进口。没有产能抵消额度,2027年起进口车型消费税大幅抬升,终端价格竞争力明显下滑。可选择的路并不多:要么加速建厂落地,要么暂时收缩泰国业务、转向其他东南亚市场。业内普遍认为,2026年底是低税率清关最后的窗口,部分进口车型会集中冲量、消费者提前锁单。
分界线在哪:一进三产与78.8%
分界线的技术定义是产能抵消。新政延续EV3.5规则,2027年把抵消比例提高到一比三:进口一台配额内车型,需要在泰国本地生产三台整车。有工厂、完成抵消的企业可申请配额,配额内进口车沿用旧低税率;没有投资、没有本地产能的纯进口品牌,2027年起按35%执行。政策还设了出口弹性:本地CKD生产并出口的纯电车,每出口一台按1.5台计入台账,出口证明最晚次年6月30日前提交。
数据层面也能看出这条线。泰国陆运厅(DLT)的上牌统计只披露品牌、车型和动力类型,CKD与CBU不分列,结构比例需靠产业交叉估算,仅供参考。按估算,2025年中国品牌新能源车在泰国的本地生产占比为78.8%——多数走量车早已本地化,这也解释了为什么阵营一的企业反应平静。2025年泰国卖得最多的中国品牌车型是MG4 ELECTRIC,正是本地生产的代表。
两个阵营的差价:3.52万元
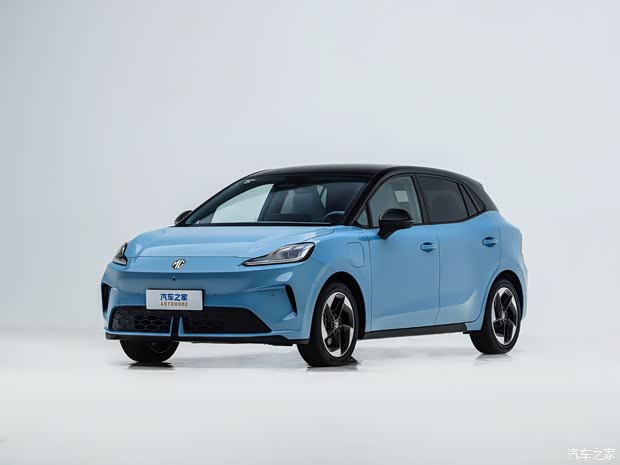
零跑B10可以当作阵营二的价格样本。纯电CBU整车进口、泰国无CKD本地化生产,按政策前后测算,价差达到3.52万元人民币。对紧凑级纯电SUV来说,这笔钱足以让消费者的比较逻辑彻底改变。现行10%的消费税执行至2026年12月31日,之后进入新税率周期。
模式变了:轻资产出海失效
两个阵营的分化,背后是出海模式的切换。过去中国车企进东南亚习惯“CBU先试水、卖得好再建厂”,轻资产试错;泰国抬高门槛后,这套打法基本不具备性价比。新品牌要进来,必须前置重资产投资,靠国内产能低价出口的路子难以为继。小鹏、零跑等正在推进泰国建厂的品牌,落地节奏会成为后续观察重点。
对泰国车市来说,税制不是禁令,而是用税率杠杆重塑结构。短期看,2026年末或迎来进口电车抢购;2027年之后低价进口车供给收缩,市场重心进一步向本地生产EV倾斜。日系车企长期希望平衡低价进口电车带来的压力,新政让本土生产的混动和日系EV价格压力阶段性缓解,但它们电动化节奏偏慢,很难快速夺回被中国品牌抢走的份额。
长线看,泰国想吸引的电池、电驱、车身零部件配套投资会加速落地,本土EV供应链扩容;短期配套不成熟、零部件贵,会制约本地车型利润。竞争逻辑彻底切换:过去拼国内出厂价、海运成本,未来拼本地产能、供应链配套、售后渠道和本地化运营。还要提醒一点,多家中国车企已公布泰国扩产计划,远期本地EV产能存在过剩风险,内卷不会消失,只是从“进口价格战”转到“CKD本地车型价格战”。
小结
把税率和产能绑定之后,泰国实际上是在筛选长期投资者。阵营一拿到的是成本优势和更低的准入摩擦,代价是必须在本地供应链上持续投入;阵营二拿到的是最后一段窗口期,之后只能选择建厂或退出。进口车不会绝迹,但会退回高价豪华的小众区间,主流市场留给本地制造——这个结果对日系是催促,对以进口为主的美国品牌则是正面打击。
(图片来源:汽车之家)